Como descobrir o valor antes de um desconto
Para recuperar o preço original a partir de um desconto conhecido, divida o preço final pelo fator que restou. Somar o mesmo percentual ao preço com.
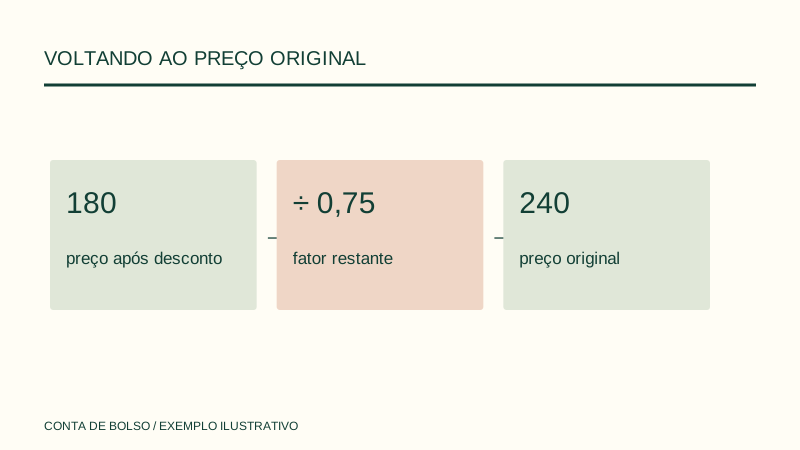
Para recuperar o preço original a partir de um desconto conhecido, divida o preço final pelo fator que restou. Somar o mesmo percentual ao preço com desconto não desfaz a operação.
Método explicado
Original = final ÷ (1 − desconto/100). Essa fórmula vale quando o desconto é menor que 100%, não há outras despesas embutidas e a taxa realmente incide sobre o preço original. Se houver frete no total, retire-o antes de reconstruir a base.
Exemplo ilustrativo, passo a passo
Exemplo ilustrativo: um item custa R$ 180,00 depois de 25% de desconto. O fator restante é 0,75. Assim, 180 ÷ 0,75 = R$ 240,00. A conferência é 240 × 25% = 60 e 240 − 60 = 180. Somar 25% a 180 produziria 225, que não é o original.
Limites e erros a evitar
Com desconto de 100%, qualquer preço original positivo poderia chegar a zero, então a recuperação por divisão não funciona. Um resultado arredondado em centavos pode corresponder a várias bases muito próximas; não trate a reconstrução como documento do preço praticado.
Checklist para aplicar ao seu caso
- Confirme a taxa aplicada sobre o original.
- Separe cobranças que não receberam desconto.
- Divida pelo fator restante.
- Confira refazendo o desconto da base reconstruída.
Abra a ferramenta e confira os dados. Compare os métodos disponíveis.
Perguntas frequentes
Posso recuperar o original com taxa de 100%?
Não por essa fórmula, pois o divisor seria zero.
Por que somar a taxa falha?
A taxa passa a incidir sobre uma base menor.
O valor reconstruído comprova a oferta?
Não. É uma relação matemática dos dados fornecidos.
Continue a consulta
- Porcentagem: escolha a base antes de calcular
- Como calcular desconto e preço final
- Aumento percentual: compare valor inicial e final
Fontes e escopo
- Secretaria da Educação de Goiás — porcentagem — conceito de razão centesimal. As contas e exemplos são desenvolvidos nesta página.
Descubra o fator que permaneceu
Se um valor é reduzido em 20%, o fator restante é 80% da base, ou 0,8. Quando o valor final é conhecido, divida-o por 0,8 para recuperar a base anterior. Com valor final hipotético de R$ 160, a base correspondente seria R$ 200. Somar 20% ao valor final daria R$ 192 e não desfaria a redução, porque essa soma usa uma base menor. Escreva a relação final = base × fator e isole a incógnita.
Para um aumento de 20%, o fator passa a ser 1,2. Assim, desfazer esse aumento exige dividir o valor aumentado por 1,2; retirar simplesmente 20% do valor aumentado também não retorna exatamente ao ponto inicial. A operação inversa depende de qual transformação ocorreu e de qual valor foi preservado. Diferencie aumento, desconto e diferença fixa antes de escolher uma fórmula.
Verifique se a inversão é possível
Uma redução de 100% deixa fator zero e elimina a informação necessária para recuperar uma única base: qualquer valor inicial seria reduzido a zero. Perto de 100%, pequenas diferenças no valor final podem gerar bases muito diferentes. Se os dados foram arredondados ou medidos com pouca precisão, apresente a reconstrução como estimativa e não como valor exato.
Se houve mais de uma etapa, determine a ordem e os fatores aplicados. Descontos sucessivos usam bases intermediárias; um valor fixo entre duas porcentagens não pode ser simplesmente incorporado a um fator sem modelar cada operação. Liste o saldo após cada etapa e teste a reconstrução aplicando o processo direto sobre a base calculada.
Separe a conta de dados faltantes
Uma alteração observada pode incluir taxa, frete, imposto, tarifa, mudança de quantidade ou outra parcela. Antes de reconstruir a base, confirme que a única mudança foi a porcentagem declarada e que a taxa incidiu exatamente sobre aquele valor. Um preço final isolado pode não permitir deduzir todos os componentes que o formaram.
Registre documento de origem, data, taxa, fator e arredondamento. Se a conta for relevante para pagamento, relatório ou contrato, compare com o demonstrativo oficial e peça esclarecimento sobre parcelas não identificadas. A calculadora não consulta dados externos nem decide qual base deve ser usada. Os exemplos são apenas aritméticos, sem relação com imposto ou rendimento aplicável.
Confira aplicando a mudança direta
Depois de estimar a base, aplique novamente a transformação informada para ver se ela produz o valor final observado. Se o processo foi aumento, multiplique pela fração aumentada; se foi redução, use a fração restante. A volta ao valor conhecido funciona como teste aritmético da inversão, mas não comprova que a taxa e a base escolhidas sejam as oficiais.
Se o cálculo direto não reproduzir o final, confira casas decimais, operação fixa intermediária e percentual representado como fração ou inteiro. Não force a resposta com uma taxa diferente sem localizar a origem dos dados.